-
E-mail
qihua.chen@yinizhisci.com
-
Telefone
13701760200
-
Endereço
Lado leste do 1º andar, Edifício 3, 111, Jiye Road, Zona de Desenvolvimento Econômico Jinqiao, Nova Distrito de Pudong, Xangai
Shanghai Yinzhi Scientific Instrument Co., Ltd
Tendências do mercado pós-instrumento e análise da situação do mercado de instrumentos usados no primeiro semestre de 2025
Datas:2025-08-12Leia:1
No primeiro semestre de 2025, o mercado global de pós-instrumentação está experimentando mudanças e crescimento, influenciados por uma combinação de fatores como inovação tecnológica, orientação política, ambiente econômico e conceitos de sustentabilidade. Com a aplicação cada vez maior de instrumentos científicos e equipamentos industriais em todos os setores, os serviços de pós-mercado e o comércio de instrumentos de segunda mão se tornaram um elo importante na cadeia industrial. Este artigo analisará de forma abrangente as tendências do desenvolvimento da indústria no primeiro semestre de 2025 a partir da perspectiva da transformação inteligente do mercado pós-instrumento, do processo de substituição nacional, da inovação do modelo de serviço e do desenvolvimento do ciclo verde, ao mesmo tempo em que analisará em profundidade o padrão de oferta e demanda do mercado de instrumentos usados, as características regionais e os desafios e oportunidades enfrentados para fornecer aos participantes da indústria uma visão valiosa do mercado.
Transformação inteligente e atualização digital no pós-mercado de instrumentos
No primeiro semestre de 2025, a profunda convergência de inteligência artificial e tecnologia IoT no pós-mercado de instrumentos está remodelando os modelos tradicionais de serviços. De acordo com dados de pesquisa de mercado, a taxa de erro dos sistemas de diagnóstico de falhas de IA caiu para abaixo de 0,001%, e a tecnologia de manutenção preditiva é capaz de alertar com 30 dias de antecedência sobre possíveis falhas de equipamentos, permitindo que a indústria passe de "resposta passiva" para "prevenção ativa". Essa mudança aumentou significativamente a eficiência operacional dos equipamentos e reduziu as perdas causadas por paradas não planejadas, especialmente nos setores de instrumentos de precisão de alto valor, como equipamentos de teste de semicondutores e sistemas de imagem médica, onde a manutenção inteligente se tornou um serviço padrão.
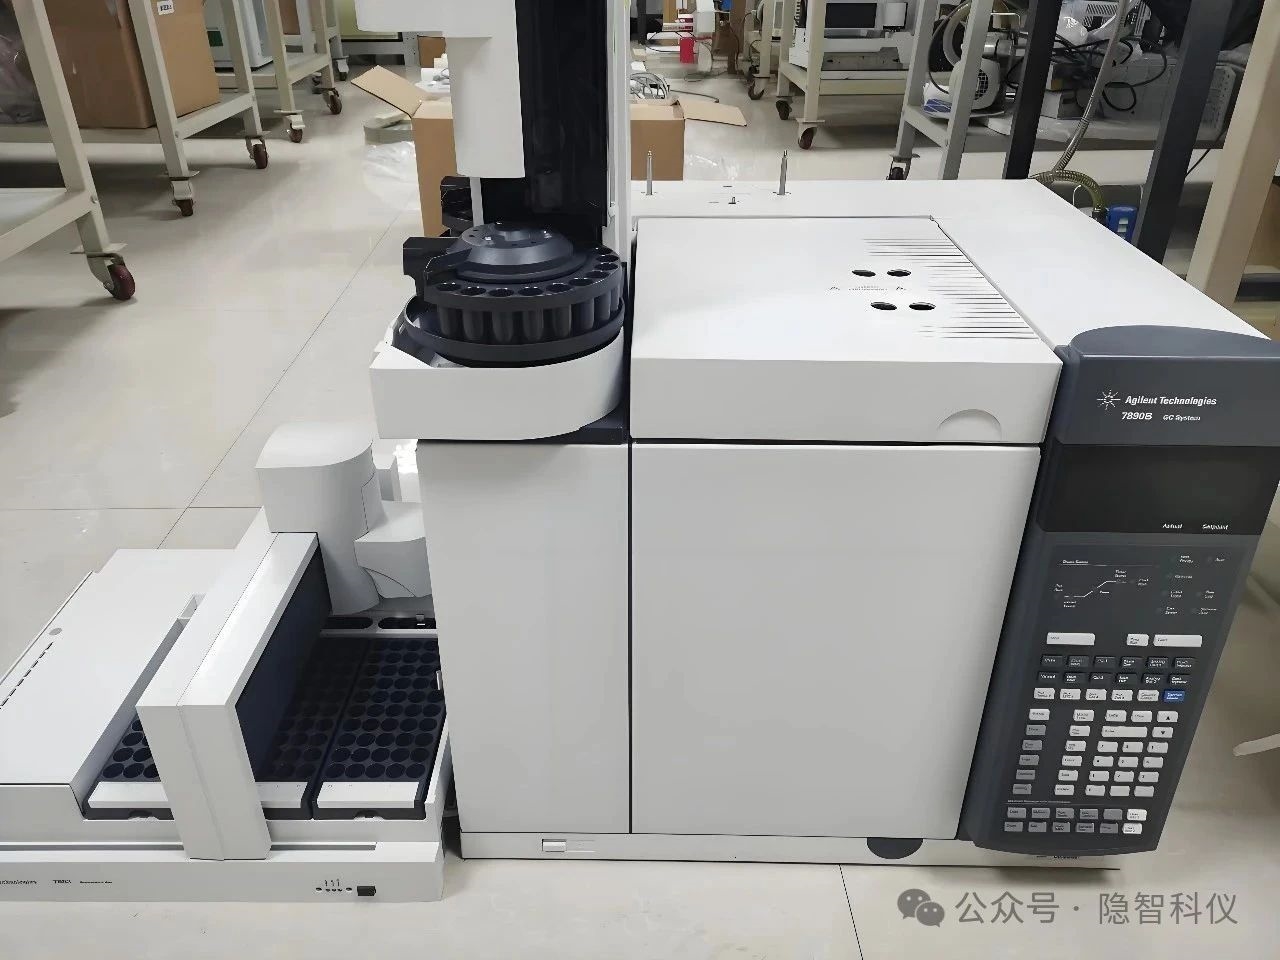
A aplicação de gêmeos digitais é outro destaque no desenvolvimento do mercado após o primeiro semestre. Ao criar um ambiente de manutenção virtual, o ciclo de depuração do equipamento foi reduzido em 50%, melhorando significativamente a eficiência da manutenção. Em áreas de concentração de manufatura como o Triângulo Longo e o Triângulo de Perlas, mais de 40% das empresas estão conectadas a plataformas de operação remota da IoT para monitoramento e análise de dados em tempo real do estado dos equipamentos. Este modelo de gerenciamento digital não só otimiza a alocação de recursos de manutenção, mas também fornece uma base de decisão para o gerenciamento de todo o ciclo de vida do equipamento, reduzindo os custos de manutenção em média de 25% a 30%.
Vale ressaltar que a participação das plataformas de serviços on-line aumentou para 35% e o modelo O2O de manutenção cresceu rapidamente. A plataforma, representada pelo Equipment Doctor, integra os recursos de 500 reparadores em todo o país para implementar serviços digitais de todo o processo, desde a declaração de falhas até a correspondência de programas até o rastreamento do progresso. Este modelo é particularmente favorecido pelas pequenas e médias empresas e instituições de pesquisa, pois quebra as restrições geográficas, resolve as lacunas de serviços em áreas remotas e controla eficazmente os custos de manutenção através de mecanismos de licitação de plataforma.
No que diz respeito aos padrões técnicos, as associações industriais estão promovendo ativamente a criação de um sistema nacional de avaliação de qualificações para enfrentar o grave desafio da falta de 100.000 técnicos de alto nível. Os sistemas de certificação nos segmentos também estão se aperfeiçoando, como a manutenção de equipamentos médicos que precisam passar pela certificação do sistema de gestão de qualidade ISO13485 e a manutenção de equipamentos semicondutores que devem estar em conformidade com o padrão de segurança SEMI S2. Essas iniciativas de padronização estabeleceram uma base sólida para o desenvolvimento da especialização dos serviços pós-mercado e melhoraram a qualidade e a credibilidade dos serviços em toda a indústria.
Aumento da capacidade de serviços pós-mercado sob a onda de substituição doméstica
O Relatório de Trabalho do Governo de 2025 propõe claramente "acelerar a realização de um alto nível de autonomia científica e tecnológica", implantando grandes projetos de instrumentos científicos para apoiar a pesquisa e o desenvolvimento independentes de equipamentos de "cartão de pescoço", como espectrômetros de massa e cromáticos. Esta orientação política impulsionou diretamente o aumento da retenção de instrumentos domésticos, e o tamanho do mercado de manutenção de instrumentos de precisão domésticos ultrapassou os 150 bilhões de yuans no primeiro semestre de 2025, com uma taxa de crescimento anual composto de 12%. Na área de manutenção de equipamentos de automação industrial, a proporção de equipamentos domésticos chegou a 45%, a manutenção de equipamentos médicos representou 25%, a manutenção de equipamentos de teste de semicondutores representou 15%, mostrando uma situação de florescimento total.
Os fabricantes de instrumentos domésticos estão construindo ativamente uma rede de serviços de localização para resolver o problema de que os usuários usem, usem e usem com segurança os equipamentos domésticos. Empresas locais como Zhongkei, Shanghai e Wu Precision alcançaram avanços tecnológicos no campo da manutenção de equipamentos de teste de semicondutores, aumentando a quota de mercado para 30%. Essas empresas confiam em recursos focados no Instituto de Pesquisa Científica Triangular de Chang, ao mesmo tempo que aproveitam as vantagens de apoio à cadeia industrial das empresas Triangular de Perlas para criar um sistema de serviços de resposta rápida e formar uma estratégia competitiva diferenciada.
No entanto, a manutenção de componentes essenciais de equipamentos de alta gama continua a ser um curto quadro no processo de domesticação. Por exemplo, a taxa de domesticação de componentes ópticos de precisão para fotogravuras é inferior a 10%, e 60% da quota de mercado de manutenção de equipamentos de imagem médica de alta gama ainda é ocupada por gigantes internacionais como a Zeiss da Alemanha e a Agilent dos EUA. Para quebrar esse gargalo, o Estado criou um fundo industrial de 10 bilhões de dólares para apoiar a pesquisa e o desenvolvimento de tecnologia de manutenção, e em 2024 adicionaram 3 bilhões de yuans de fundos especiais para a tecnologia de refabricação de instrumentos de precisão. Essas iniciativas visam promover a criação de uma plataforma nacional de serviços de manutenção de interconectividade e resolver os desafios da inconformidade dos padrões de serviço entre regiões.
No que diz respeito à inovação do modelo de serviço, os fabricantes nacionais exploram ativamente o modelo de "pacote de serviço", que inclui serviços integrados como inspeção anual, resposta de emergência, reserva de peças sobressalentes e outros, na faixa de preços de 50.000 a 500.000 yuans / ano. Este modelo atende às necessidades dos usuários por serviços estáveis e reduz os custos através da operação em escala, especialmente para pequenas e médias empresas e unidades de pesquisa com orçamentos limitados. Ao mesmo tempo, a cooperação entre os fabricantes de equipamentos domésticos e os fornecedores de serviços de reparação de terceiros é cada vez mais estreita, formando um modelo de sinergia de "tecnologia de fábrica original + serviço local", reduzindo efetivamente o tempo de resposta do serviço.
Vale ressaltar que a política de substituição doméstica teve um certo impacto no mercado de instrumentos importados de segunda mão. Algumas instituições de pesquisa científica, sob a orientação da política, reduziram a dependência de instrumentos importados de segunda mão e, em vez disso, adquiriram novos equipamentos de produção nacional. Essa tendência levou os distribuidores de instrumentos usados a ajustar a estrutura de fontes, aumentando a proporção de equipamentos usados produzidos no país, ao mesmo tempo em que fortaleceram a cooperação com as agências de calibração para melhorar a credibilidade dos equipamentos para responder às mudanças do mercado.
Prosperidade e mudanças estruturais no mercado de instrumentos usados
No primeiro semestre de 2025, o contexto da escalada contínua dos atritos comerciais entre a China e os EUA injetou um forte impulso ao mercado global de instrumentos de segunda mão. As tarifas de 34% a 104% impostas pelos EUA sobre a China levaram diretamente a um aumento brusco dos preços dos novos instrumentos importados, com alguns instrumentos analíticos aumentando os preços de venda de mais de 40%. Esse choque de preços levou os usuários com orçamentos limitados a se voltar para o mercado de segunda mão, criando um efeito significativo de "baixo custo-benefício". Os dados mostram que, após o aumento das tarifas do mercado dos EUA sobre os instrumentos obstétricos chineses para 35%, o volume de transações de equipamentos de segunda mão aumentou 62%, especialmente em equipamentos médicos e instrumentos de laboratório.
O controle de exportação de tecnologia de alta gama tornou-se outro fator-chave na remodelação do mercado de instrumentos de segunda mão. A proibição de exportação de instrumentos científicos de alta gama, implementada pelo governo dos EUA no início de 2025, tem um impacto direto nas instituições de pesquisa científica e empresas biomédicas chinesas com restrições a dispositivos como citométria de fluxo de alto parâmetro e espectrometro de massa de cromatografia líquida específica (LC / MS). Os usuários que não têm acesso a novos dispositivos estão procurando alternativas no mercado de segunda mão, impulsionando um aumento significativo na demanda por categorias relacionadas. Espectrómetros de massa e citometros de fluxo necessários para pesquisas em proteômica se tornaram categorias populares no mercado de segunda mão, com preços fortes.
Do lado da oferta, a aceleração da iteração tecnológica está liberando um grande número de equipamentos usados de bom desempenho para o mercado. Quase 40% dos equipamentos usados em circulação no mercado global em 2025 serão lançados dentro de 3 a 5 anos devido à iteração tecnológica, cujo desempenho ainda satisfaz a maioria dos cenários de aplicação, formando um "dividendo de redundância tecnológica". Por um lado, os fabricantes norte-americanos lançaram "serviços de assinatura" para evitar tarifas (como a Symer Fly converteu espectrômetros de massa em serviços em nuvem), levando à eliminação antecipada de um grande número de dispositivos tradicionais; Por outro lado, o avanço tecnológico de instrumentos domésticos da China (como equipamentos de PCR digital que superam concorrentes estrangeiros) forçou a depreciação acelerada dos equipamentos importados.
As características de regionalização são evidentes no mercado de instrumentos de segunda mão. A Lei de Localização de Dispositivos Médicos Críticos dos Estados Unidos exige uma taxa de 65% de localização de equipamentos de aquisição federal, estimulando o ciclo interno de equipamentos usados locais, como o triplicamento dos pedidos de analisadores de células sanguíneas Beckmankult. As empresas chinesas emprestaram o "Cinturão e Rota" para expandir mercados emergentes como o Sudeste Asiático e a África, e os instrumentos usados tornaram-se ideais para projetos de infraestrutura devido à vantagem de custo. Por exemplo, 80% dos equipamentos de teste que a China ajudou a construir em África foram adquiridos no mercado de segunda mão, destacando o valor estratégico dos instrumentos de segunda mão na cooperação internacional.
Em termos de modelos de negociação, as plataformas digitais estão mudando a forma como o mercado tradicional de instrumentos de segunda mão funciona. A tecnologia blockchain permite o rastreamento do dispositivo (por exemplo, registro do tempo de uso, histórico de manutenção) e os sensores IoT monitoram o estado do dispositivo em tempo real, aumentando a eficiência da tomada de decisão do comprador em 60%. As plataformas transfronteiriças evitam as tarifas através de um modelo de “renovação tributária”, como a criação de centros de renovação no Vietnã para exportação aos EUA, e o tamanho desses negócios ultrapassou US $ 1,2 bilhão no primeiro semestre de 2025. Inovações em serviços financeiros (por exemplo, aluguer de equipamentos para financiamento, alojamento de seguros) reduzem ainda mais os limiares de transação e impulsionam a transição do mercado de segunda mão para padronização e escala.
Impactos profundos do Ciclo Verde e da Sustentabilidade
No primeiro semestre de 2025, as metas globais de "duplo carbono" aceleram o processo de reciclagem de equipamentos. As políticas restritivas dos países europeus e americanos sobre a pegada de carbono de equipamentos eletrônicos usados, como a Lei de Ciclo de Equipamentos Eletrônicos da Califórnia, ressoam com a política piloto da China de "cidades sem resíduos", levando as empresas a priorizar equipamentos usados para reduzir as emissões de carbono. De acordo com estimativas, a circulação de um único citometro de fluxo de segunda mão pode reduzir as emissões de carbono de 1,2 toneladas, e a vantagem de custo de sobreposição de propriedades ambientais forma uma competitividade dupla. Esta tendência é particularmente evidente em universidades e instituições científicas, onde muitas unidades incorporaram a reutilização de equipamentos em seus relatórios de sustentabilidade como uma iniciativa importante para cumprir suas responsabilidades ambientais.
Os avanços na tecnologia de remanufatura fornecem suporte tecnológico ao ciclo verde. A tecnologia de micronanoprocessamento reduz a perda de materiais de manutenção em 30% e a pegada de carbono em 25%. A taxa de refabricação de instrumentos de precisão aposentados aumentou para 40%, formando um modelo de economia circular de "manutenção-atualização-refabricação". Por exemplo, a China Electronics Instruments reparou as lâminas do motor de aviação através da tecnologia de fusão a laser, com um custo de apenas 30% do novo produto, economizando recursos e reduzindo os custos operacionais dos usuários. Este modelo é especialmente adequado para pequenas e médias empresas e instituições de teste de condado que têm poucos recursos, mas ainda precisam manter capacidade de teste de alta qualidade.
A nível de política, a "promoção da reciclagem de resíduos" apresentada no Relatório de Trabalho do Governo oferece um forte apoio à indústria de renovação de instrumentos usados. A onda de atualizações de equipamentos trouxe um grande número de instrumentos antigos eliminados para o mercado de segunda mão, aumentando significativamente a oferta. Ao mesmo tempo, a política encoraja o desenvolvimento verde de baixo carbono e promove o estabelecimento de sistemas mais regulamentados de inspeção, certificação e circulação de equipamentos usados. Essas iniciativas efetivamente aliviaram a assimetria de informação persistente no mercado de segunda mão e aumentaram a confiança dos compradores.
Em termos de modelos de negócios, o conceito de "dispositivo como serviço" (DaaS) está se popularizando gradualmente, adaptando-se à tendência de redução de ativos das instituições de pesquisa científica. Os revendedores de instrumentos de segunda mão oferecem formas flexíveis como "compra após teste" e "aluguer por compra de curto prazo", reduzindo significativamente o risco de tomada de decisão do usuário. Para instrumentos usados de alta gama, os revendedores profissionais também oferecem o serviço de 'Certified Renovation Instruments', com garantia e suporte técnico, melhorando significativamente a confiabilidade e a aceitação no mercado dos equipamentos usados. Esses modelos de serviço inovadores estão mudando a imagem antiga do mercado de instrumentos de segunda mão, levando a indústria para uma direção mais padronizada e especializada.
Vale ressaltar que os requisitos de conformidade ambiental estão se tornando uma consideração importante no comércio de instrumentos de segunda mão. À medida que as regulamentações ambientais nacionais se tornam mais rígidas, os equipamentos que não cumprem os mais recentes padrões de eficiência energética enfrentam restrições de circulação. Isso levou o mercado de segunda mão a prestar mais atenção ao desempenho ambiental dos equipamentos, impulsionando a eliminação acelerada de equipamentos antigos e de alto consumo de energia, ao mesmo tempo em que cria espaço premium para equipamentos usados que cumprem os padrões. No setor de equipamentos médicos, os rigorosos padrões de desinfecção e esterilização aumentaram ainda mais o limiar de acesso para equipamentos usados, levando a uma atualização contínua do processo de renovação.
Perspectivas de mercado com desafios e oportunidades
Apesar do crescimento do mercado pós-instrumento e do comércio de instrumentos de segunda mão no primeiro semestre de 2025, a indústria ainda enfrenta múltiplos desafios estruturais. O problema da dependência da tecnologia de manutenção de componentes essenciais de equipamentos de alta gama da importação ainda não foi fundamentalmente resolvido, como a taxa de domesticação de componentes ópticos de precisão para fotogravuras é inferior a 10%. Os custos de manutenção de equipamentos importados geralmente representam entre 30% e 50% do valor original do equipamento, representando uma carga pesada para as pequenas e médias empresas. Ao mesmo tempo, 45% dos clientes estão insatisfeitos com a obsolescência das reparações interregionais, e as lacunas de serviço em áreas remotas continuam a ser evidentes, refletindo a desigualdade na cobertura da rede de serviços.
O risco de iteração tecnológica é outro grande desafio para o mercado de instrumentos de segunda mão. Com o avanço de tecnologias como sensores quânticos e microfluidos, alguns instrumentos antigos enfrentam pressão para depreciar rapidamente. Na tendência inteligente e verde, os dispositivos tradicionais usados podem ser eliminados do mercado se não forem atualizados. Por exemplo, os espectrómetros antigos têm um alto consumo de energia e uma má compatibilidade de dados que reduzem significativamente a demanda no contexto de rigorosos requisitos ambientais e a popularidade da Internet das Coisas. Isso exige que os revendedores de equipamentos usados tenham maior capacidade de avaliação técnica e atualização para prolongar o ciclo de vida econômico dos equipamentos.
A sensibilidade política é um fator importante que os participantes do mercado devem prestar atenção. A política de substituição doméstica pode comprimir ainda mais o espaço para a importação de instrumentos de segunda mão, unidades parciais ou a aquisição prioritária de novos equipamentos domésticos. Ao mesmo tempo, a rigor regulatória pode aumentar os requisitos de revisão de qualidade de equipamentos usados e aumentar os custos de conformidade. Por exemplo, a manutenção de equipamentos médicos deve ser certificada ISO 13485 e a manutenção de equipamentos semicondutores deve estar em conformidade com o padrão SEMI S2, que, embora melhore a normatividade da indústria, também cria um limiar técnico para os pequenos e médios fornecedores de serviços.
Apesar dos desafios, a indústria apresenta enormes oportunidades de crescimento. Espera-se que, até 2030, o mercado de manutenção de instrumentos de precisão da China ultrapasse os 300 bilhões de yuans, com serviços inteligentes representando mais de 60%. O surgimento do novo setor de "manutenção como serviço" (MaaS) impulsionará a mudança da indústria de um simples serviço tecnológico para um padrão competitivo abrangente de "tecnologia orientada + valor agregado de serviços + co-construção ecológica". Se as empresas conseguirem aproveitar o período de janela de substituição da produção doméstica, através da inovação tecnológica, da reestruturação do modelo e da cooperação ecológica, espera-se que ocupem o ponto alto estratégico no mercado de trilhões.
O desenvolvimento diferenciado dos mercados regionais oferece oportunidades de diversificação. As empresas de Long Triangle podem confiar nos recursos do Instituto de Pesquisa Científica para focar em tecnologia de alta gama, e as empresas de Pearl Triangle podem aproveitar as vantagens de apoio à cadeia industrial para prestar serviços de resposta rápida. Através do "Cinturão e Rota", a expansão dos mercados do Sudeste Asiático e da Europa Central e Oriental e a criação de centros regionais de manutenção no Vietnã e na Hungria podem evitar as barreiras ao comércio e aproximar-se da demanda dos mercados emergentes. Essa estratégia de layout global está sendo adotada por um número crescente de empresas líderes.
A formação de talentos e a inovação tecnológica serão fundamentais para determinar a competitividade futura. As associações industriais promoveram o estabelecimento de um sistema nacional de classificação de habilidades que promete aliviar a lacuna de 100.000 técnicos de alto nível. A precisão da calibração do interferômetro a laser atingiu o nível nanométrico e a taxa de erro do sistema de diagnóstico de falhas de IA está abaixo de 0,001%, e esses avanços tecnológicos continuarão a aumentar o valor agregado dos serviços de pós-mercado. Se as empresas forem as primeiras a dominar essas tecnologias essenciais e construir um sistema de talentos adequado, elas ocuparão uma posição privilegiada na fusão da indústria.
No geral, o mercado pós-instrumento e a negociação de instrumentos de segunda mão no primeiro semestre de 2025 apresentam características de "ajuste a curto prazo, otimização a longo prazo". A indústria está passando por mudanças profundas sob o múltiplo papel de impulsionamento de políticas, inovação tecnológica, conceitos ambientais e necessidades do mercado. As empresas bem-sucedidas no futuro serão os participantes do mercado capazes de se adaptar rapidamente às mudanças, integrar recursos e modelos inovadores, que não só podem enfrentar os desafios atuais, mas também aproveitar oportunidades de crescimento a longo prazo e construir uma vantagem competitiva sustentável em serviços ao longo do ciclo de vida dos instrumentos.